Domain milchspeiseeis.de kaufen?
Wir ziehen mit dem Projekt
milchspeiseeis.de um.
Sind Sie am Kauf der Domain
milchspeiseeis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain milchspeiseeis.de kaufen?
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
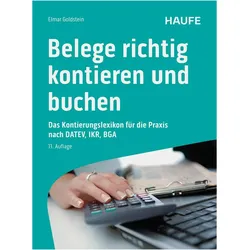
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
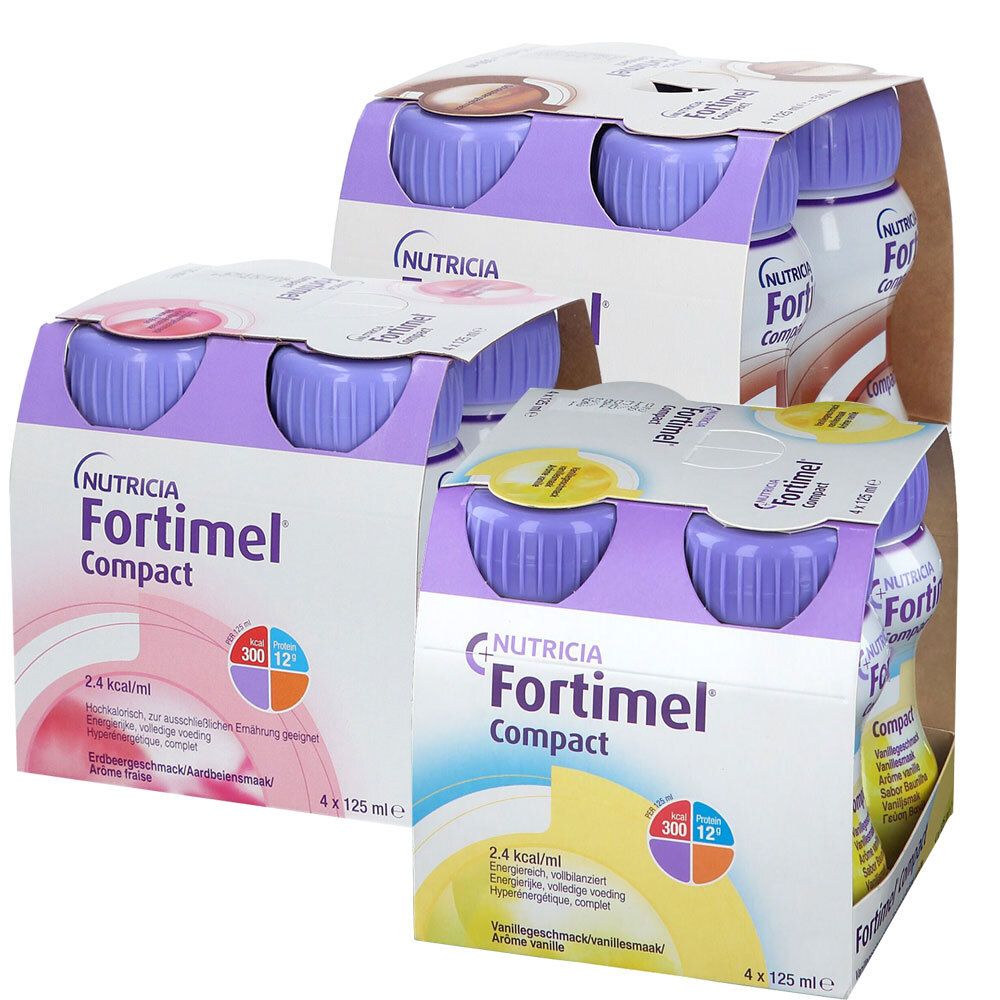
Fortimel Compact 2.4 Trinknahrung Vanille + Erdbeere Schokolade 3x4x125 ml FlüssigkeitNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Fortimel Compact 2.4 Trinknahrung Vanille + Waldfrucht + Schokolade Fortimel Compact 2.4 Trinknahrung Schokolade Fortimel Compact 2.4 Trinknahrung Vanille Fortimel Compact 2.4 Trinknahrung Erdbeere Zutaten: Fortimel Compact 2.4 Trinknahrung Schokolade Milcheiweiß, Glukosesirup, Wasser, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Kaliumcitrat, Kakaopulver, Emulgator (Lecithin (Soja)), Dimagnesiumphosphat, Aroma, Cholinchlorid, Natriumcitrat, Armoma, Farbstoff (Ammonsulfit-Zuckerkulör), Natrium-L-ascorbat, Natriumchlorid, Kaliumchlorid, Eisenlaktat, Zinksulfat, Kupferglukonat, Mangansulfat, Nikotinamid, DL-alpha-Tocopherylacetat, Calcium-D-Pantothenat, Cholecalciferol, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Riboflavin, Retinylacetat, Natriumfluorid, Chrom-(lll)-chlorid, Pteroylmonoglutaminsäure, Natriummolybdat, Kaliumjodid, Natriumselenit, D-Biotin, Phytomendadion, Cyanocobalamin. Fortimel Compact 2.4 Trinknahrung Vanille Wasser, Glukosesirup, Eiweiß (aus Kuhmilch), pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Emulgator (Sojalecithin), Dimagnesiumphosphat, Aroma (Vanille), Cholinchlorid, Kaliumcitrat, Natriumcitrat, Natrium-L-ascorbat, Natriumchlorid, Eisenlaktat, Kaliumchlorid, Nikotinamid, Zinksulfat, Farbstoff (Kurkumin), DL-Alpha-Tocopherylacetat, Retinylacetat, Kupferglukonat, Natriumselenit, Mangansulfat, Calcium-D-Pantothenat, Chrom-(III)-Chlorid, D-Biotin, Cholecalciferol, Thiaminhydrochlorid, Pteroylmonoglutaminsäure, Pyridoxinhydrochlorid, Natriummolybdat, Riboflavin, Natriumfluorid, Kaliumjodid, Phytomenadion, Cyanocobalmin. Mit Allergenpotenzial: Kuhmilch, Sojalecithin Fortimel Compact 2.4 Trinknahrung Erdbeere Eiweiß (aus Kuhmilch), Glukosesirup, Wasser, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Emulgator (Sojalecithin), Dimagnesiumphosphat, Aroma, Cholinchlorid, Farbstoff (Echtes Karmin), Natriumcitrat, Natrium-L-ascorbat, Natriumchlorid, Eisenlaktat, Zinksulfat, Kupferglukonat, Mangansulfat, Nikotinamid, DLalpha- Tocopherylacetat, Calcium-D-Pantothenat, Cholecalciferol, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Riboflavin, Retinylacetat, Natriumfluorid, Chrom-(lll)-chlorid, Pteroylmonoglutaminsäure, Natriumselenit, D-Biotin, Phytomendadion, Cyanocobalamin. Nährwerte: Fortimel Compact 2.4 Trinknahrung Schokolade . pro 100 ml Phys. Brennwert 1010 kJ / 1005³ (240 kcal) Energiedichte 2,4 kcal/ml Broteinheiten 2,5 BE Osmolarität 790 / 730³ mOsmol/l Osmolalität 1260 / 1140³ mOsmol/kg H2O Nährstoffrelation . Eiweiß 16,0 EN% Kohlenhydrate 49,3 / 49,5³ EN% Fett 34,8 EN% Ballaststoffe - Fett 9,3 g ges. Fettsäuren 0,9 g einfach unges. Fettsäuren 5,7 / 5,6³ g mehr unges. Fettsäuren 2,7 g Omega-3-Fettsäuren 0,42 g Omega-6-Fettsäuren 2,1 / 2,2³ g Kohlenhydrate 29,7 g Zucker 15 g -Glukose 0,3 g -Fruktose - -Laktose < 0,5 g -Maltose 14,6 / 14,5³ g -Saccharose - -Polysaccharide 14,3 / 14,2³ g -Stärke - Ballaststoffe 0 / 0,1³ g Löslich - Unlöslich -/0,1³ g Eiweiß 9,6 / 9,4³ g Salz 0,24 g Vitamine . Vitamin A (RE) 240 μg Vitamin D3 1,8 μg Vitamin E (Alpha-TE) 3 mg Vitamin K 13 μg Thiamin B1 0,4 mg Ribofavin B2 0,4 mg Niacin B3 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 μg Vitamin B12 0,7 μg Biotin 9,6 μg Vitamin C 24 mg Mineralstoffe . Natrium 96 mg Kalium 236 mg Chlorid 91 mg Calcium 174 mg Phosphor 174 / 165³ mg Magnesium 33 mg Ca/P-Quotient 1,0 / 1,1³ Spurenelemente . Eisen 3,8 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,8 mg Fluor (F) 0,2 mg Molybdän 24 μg Selen 14 μg Chrom 16 / 240¹ ² μg Jod (I9 32 μg Andere Stoffe . Cholin 88 mg Wasser 64 g Fortimel Compact 2.4 Trinknahrung Vanille Durchschnittliche Nährwerte: pro 100 g/ml Physikalischer Brennwert 240 kcal / 1010 kJ Energiedichte 2,4 kcal/ml/g Broteinheiten 2,5 BE Eiweiß 16 En% Kohlenhydrate 49 En% Fett 35 En% Ballaststoffe 0 En% Fett - gesättigte Fettsäuren 9,3 g 0,9 g - einfach ungesättigte Fettsäuren 5,7 g - mehrfach ungesättigte Fettsäuren 2,7 g Omega-3-Fettsäuren 0,42 g Omega-6 Fettsäuren 2,1 g Kohlenhydrate - davon Zucker 29,7 g 15 g Glukose 0,3 g Lactose < 0,5 g Maltose 14, 6 g Saccharose 0 g Polysaccharide 14,3 g Stärke 0 g Ballaststoffe 0 g Eiweiß 9,6 g Salz 0,24 g Vitamin A 240 µg Vitamin D 1,8 µg Vitamin E 3,0 mg Vitamin K 13 µg Vitamin B1 0,4 mg Vitamin B2 0,4 mg Niacin (NE) 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 µg Vitamin B12 0,7 µg Biotin 9,6 µg Vitamin C 24 mg Natrium 96 mg Kalium 236 mg Chlorid 91 mg Calcium 174 mg Phosphor 174 mg Magnesium 33 mg CA/P-Quotient 1 mg Eisen 3,8 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,8 mg Fluorid 0,2 mg Molybdän 24 µg Selen 14 µg Chrom 16 µg Jod 32 µg Cholin 88 mg Osmolarität 790 mosmol/l Osmolalität mOsmol/kg Wasser 64 g Fortimel Compact 2.4 Trinknahrung Erdbeere Physikalischer Brennwert Kilokalorien 240 kcal Kilojoule 1010 kJ Energiedichte 2,4 kcal/ml/g Broteinheiten 2,5 BE Nährstoffrelation Eiweiß 16 En% Kohlenhydrate 49 En% Fett 35 En% Ballaststoffe 0 En% Fett Fett 9,3 g Gesätt. FS 0,86 g einfach unges. FS 5,6 g mehrfach unges. FS 2,8 g Omega-3-Fettsäuren 0,44 g Omega-6-Fettsäuren 2,2 g Kohlenhydrate Kohlenhydrate 29,6 g Zucker 15,5 g Glukose 0,58 g Lactose < 0,5 g Maltose 14,7 g Saccharose 0,01 g Polysaccharide 13,9 g Stärke 0 g Ballaststoffe Ballaststoffe - g Eiweiß Eiweiß 9,6 g Salz Salz 0,24 g Vitamine Vitamin A (RE) 240 μg Vitamin D 1,8 μg Vitamin E (TE) 3,0 mg Vitamin K 13 μg Vitamin B1 0,4 mg Vitamin B2 0,4 mg Niacin (NE) 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 μg Vitamin B12 0,7 μg Biotin 9,6 μg Vitamin C 24 mg Mineralstoffe Natrium 96 mg Kalium 237 mg Chlorid 85 mg Calcium 176 mg Phosphor 182 mg Magnesium 32,5 mg CA/P-Quotient 0,97 mg Spurenelemente Eisen 3,85 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,84 mg Fluorid 0,18 mg Molybdän 24 μg Selen 14,7 μg Chrom 16 μg Jod 36,3 μg Andere Stoffe Cholin 88,1 mg Osmolarität 790 mosmol/l Osmolalität 1260 mOsmol/kg Wasser Wasser 64 g Verzehrempfehlung: Zur ausschließlichen Ernährung: 5 - 7 Flaschen/Tag Zur ergänzenden Ernährung: 1 - 3 Flaschen/Tag Hinweise Die empfohlene tägliche Verzehrmenge nicht überschreiten. Fortimel Trinknahrungen sind Lebensmittel für besondere medizinische Zwecke. Nur unter ärztlicher Aufsicht verwenden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Vor Gebrauch gut schütteln. Das Produkt ist gebrauchsfertig und schmeckt gekühlt am besten. Nach dem Öffnen verschlossene Flasche für max. 24 Stunden im Kühlschrank lagern. Nettofüllmenge: 3 x 4 x 125 ml Hersteller: Nutricia GmbH Allee am Röthelheimpark 11 91052 Erlangen65,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
-
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
-
Wann verlangt das Finanzamt Belege?
Das Finanzamt verlangt in der Regel Belege, wenn es Zweifel an der Richtigkeit oder Vollständigkeit der Angaben in der Steuererklärung gibt. Dies kann beispielsweise der Fall sein, wenn ungewöhnlich hohe Ausgaben geltend gemacht werden oder wenn Einnahmen nicht plausibel erscheinen. Auch bei bestimmten steuerlichen Sachverhalten wie der Absetzbarkeit von Werbungskosten oder außergewöhnlichen Belastungen können Belege angefordert werden. Es ist wichtig, alle Belege sorgfältig aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einsehen kann. In einigen Fällen kann das Finanzamt auch stichprobenartig Belege anfordern, um die Angaben in der Steuererklärung zu überprüfen. **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
Top-Angebote
Produkte zum Begriff Belege:
-
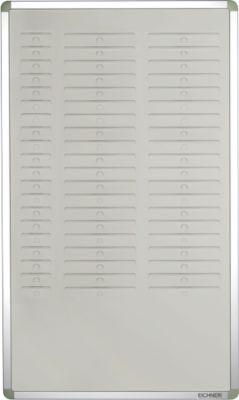
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
-
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
Ähnliche Suchbegriffe für Belege
-
Fortimel Compact 2.4 Trinknahrung Vanille + Erdbeere Schokolade 3x4x125 ml FlüssigkeitNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Fortimel Compact 2.4 Trinknahrung Vanille + Waldfrucht + Schokolade Fortimel Compact 2.4 Trinknahrung Schokolade Fortimel Compact 2.4 Trinknahrung Vanille Fortimel Compact 2.4 Trinknahrung Erdbeere Zutaten: Fortimel Compact 2.4 Trinknahrung Schokolade Milcheiweiß, Glukosesirup, Wasser, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Kaliumcitrat, Kakaopulver, Emulgator (Lecithin (Soja)), Dimagnesiumphosphat, Aroma, Cholinchlorid, Natriumcitrat, Armoma, Farbstoff (Ammonsulfit-Zuckerkulör), Natrium-L-ascorbat, Natriumchlorid, Kaliumchlorid, Eisenlaktat, Zinksulfat, Kupferglukonat, Mangansulfat, Nikotinamid, DL-alpha-Tocopherylacetat, Calcium-D-Pantothenat, Cholecalciferol, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Riboflavin, Retinylacetat, Natriumfluorid, Chrom-(lll)-chlorid, Pteroylmonoglutaminsäure, Natriummolybdat, Kaliumjodid, Natriumselenit, D-Biotin, Phytomendadion, Cyanocobalamin. Fortimel Compact 2.4 Trinknahrung Vanille Wasser, Glukosesirup, Eiweiß (aus Kuhmilch), pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Emulgator (Sojalecithin), Dimagnesiumphosphat, Aroma (Vanille), Cholinchlorid, Kaliumcitrat, Natriumcitrat, Natrium-L-ascorbat, Natriumchlorid, Eisenlaktat, Kaliumchlorid, Nikotinamid, Zinksulfat, Farbstoff (Kurkumin), DL-Alpha-Tocopherylacetat, Retinylacetat, Kupferglukonat, Natriumselenit, Mangansulfat, Calcium-D-Pantothenat, Chrom-(III)-Chlorid, D-Biotin, Cholecalciferol, Thiaminhydrochlorid, Pteroylmonoglutaminsäure, Pyridoxinhydrochlorid, Natriummolybdat, Riboflavin, Natriumfluorid, Kaliumjodid, Phytomenadion, Cyanocobalmin. Mit Allergenpotenzial: Kuhmilch, Sojalecithin Fortimel Compact 2.4 Trinknahrung Erdbeere Eiweiß (aus Kuhmilch), Glukosesirup, Wasser, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Emulgator (Sojalecithin), Dimagnesiumphosphat, Aroma, Cholinchlorid, Farbstoff (Echtes Karmin), Natriumcitrat, Natrium-L-ascorbat, Natriumchlorid, Eisenlaktat, Zinksulfat, Kupferglukonat, Mangansulfat, Nikotinamid, DLalpha- Tocopherylacetat, Calcium-D-Pantothenat, Cholecalciferol, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Riboflavin, Retinylacetat, Natriumfluorid, Chrom-(lll)-chlorid, Pteroylmonoglutaminsäure, Natriumselenit, D-Biotin, Phytomendadion, Cyanocobalamin. Nährwerte: Fortimel Compact 2.4 Trinknahrung Schokolade . pro 100 ml Phys. Brennwert 1010 kJ / 1005³ (240 kcal) Energiedichte 2,4 kcal/ml Broteinheiten 2,5 BE Osmolarität 790 / 730³ mOsmol/l Osmolalität 1260 / 1140³ mOsmol/kg H2O Nährstoffrelation . Eiweiß 16,0 EN% Kohlenhydrate 49,3 / 49,5³ EN% Fett 34,8 EN% Ballaststoffe - Fett 9,3 g ges. Fettsäuren 0,9 g einfach unges. Fettsäuren 5,7 / 5,6³ g mehr unges. Fettsäuren 2,7 g Omega-3-Fettsäuren 0,42 g Omega-6-Fettsäuren 2,1 / 2,2³ g Kohlenhydrate 29,7 g Zucker 15 g -Glukose 0,3 g -Fruktose - -Laktose < 0,5 g -Maltose 14,6 / 14,5³ g -Saccharose - -Polysaccharide 14,3 / 14,2³ g -Stärke - Ballaststoffe 0 / 0,1³ g Löslich - Unlöslich -/0,1³ g Eiweiß 9,6 / 9,4³ g Salz 0,24 g Vitamine . Vitamin A (RE) 240 μg Vitamin D3 1,8 μg Vitamin E (Alpha-TE) 3 mg Vitamin K 13 μg Thiamin B1 0,4 mg Ribofavin B2 0,4 mg Niacin B3 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 μg Vitamin B12 0,7 μg Biotin 9,6 μg Vitamin C 24 mg Mineralstoffe . Natrium 96 mg Kalium 236 mg Chlorid 91 mg Calcium 174 mg Phosphor 174 / 165³ mg Magnesium 33 mg Ca/P-Quotient 1,0 / 1,1³ Spurenelemente . Eisen 3,8 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,8 mg Fluor (F) 0,2 mg Molybdän 24 μg Selen 14 μg Chrom 16 / 240¹ ² μg Jod (I9 32 μg Andere Stoffe . Cholin 88 mg Wasser 64 g Fortimel Compact 2.4 Trinknahrung Vanille Durchschnittliche Nährwerte: pro 100 g/ml Physikalischer Brennwert 240 kcal / 1010 kJ Energiedichte 2,4 kcal/ml/g Broteinheiten 2,5 BE Eiweiß 16 En% Kohlenhydrate 49 En% Fett 35 En% Ballaststoffe 0 En% Fett - gesättigte Fettsäuren 9,3 g 0,9 g - einfach ungesättigte Fettsäuren 5,7 g - mehrfach ungesättigte Fettsäuren 2,7 g Omega-3-Fettsäuren 0,42 g Omega-6 Fettsäuren 2,1 g Kohlenhydrate - davon Zucker 29,7 g 15 g Glukose 0,3 g Lactose < 0,5 g Maltose 14, 6 g Saccharose 0 g Polysaccharide 14,3 g Stärke 0 g Ballaststoffe 0 g Eiweiß 9,6 g Salz 0,24 g Vitamin A 240 µg Vitamin D 1,8 µg Vitamin E 3,0 mg Vitamin K 13 µg Vitamin B1 0,4 mg Vitamin B2 0,4 mg Niacin (NE) 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 µg Vitamin B12 0,7 µg Biotin 9,6 µg Vitamin C 24 mg Natrium 96 mg Kalium 236 mg Chlorid 91 mg Calcium 174 mg Phosphor 174 mg Magnesium 33 mg CA/P-Quotient 1 mg Eisen 3,8 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,8 mg Fluorid 0,2 mg Molybdän 24 µg Selen 14 µg Chrom 16 µg Jod 32 µg Cholin 88 mg Osmolarität 790 mosmol/l Osmolalität mOsmol/kg Wasser 64 g Fortimel Compact 2.4 Trinknahrung Erdbeere Physikalischer Brennwert Kilokalorien 240 kcal Kilojoule 1010 kJ Energiedichte 2,4 kcal/ml/g Broteinheiten 2,5 BE Nährstoffrelation Eiweiß 16 En% Kohlenhydrate 49 En% Fett 35 En% Ballaststoffe 0 En% Fett Fett 9,3 g Gesätt. FS 0,86 g einfach unges. FS 5,6 g mehrfach unges. FS 2,8 g Omega-3-Fettsäuren 0,44 g Omega-6-Fettsäuren 2,2 g Kohlenhydrate Kohlenhydrate 29,6 g Zucker 15,5 g Glukose 0,58 g Lactose < 0,5 g Maltose 14,7 g Saccharose 0,01 g Polysaccharide 13,9 g Stärke 0 g Ballaststoffe Ballaststoffe - g Eiweiß Eiweiß 9,6 g Salz Salz 0,24 g Vitamine Vitamin A (RE) 240 μg Vitamin D 1,8 μg Vitamin E (TE) 3,0 mg Vitamin K 13 μg Vitamin B1 0,4 mg Vitamin B2 0,4 mg Niacin (NE) 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 μg Vitamin B12 0,7 μg Biotin 9,6 μg Vitamin C 24 mg Mineralstoffe Natrium 96 mg Kalium 237 mg Chlorid 85 mg Calcium 176 mg Phosphor 182 mg Magnesium 32,5 mg CA/P-Quotient 0,97 mg Spurenelemente Eisen 3,85 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,84 mg Fluorid 0,18 mg Molybdän 24 μg Selen 14,7 μg Chrom 16 μg Jod 36,3 μg Andere Stoffe Cholin 88,1 mg Osmolarität 790 mosmol/l Osmolalität 1260 mOsmol/kg Wasser Wasser 64 g Verzehrempfehlung: Zur ausschließlichen Ernährung: 5 - 7 Flaschen/Tag Zur ergänzenden Ernährung: 1 - 3 Flaschen/Tag Hinweise Die empfohlene tägliche Verzehrmenge nicht überschreiten. Fortimel Trinknahrungen sind Lebensmittel für besondere medizinische Zwecke. Nur unter ärztlicher Aufsicht verwenden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Vor Gebrauch gut schütteln. Das Produkt ist gebrauchsfertig und schmeckt gekühlt am besten. Nach dem Öffnen verschlossene Flasche für max. 24 Stunden im Kühlschrank lagern. Nettofüllmenge: 3 x 4 x 125 ml Hersteller: Nutricia GmbH Allee am Röthelheimpark 11 91052 Erlangen65,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bery Jones Gemischte gefriergetrocknete Früchte - Erdbeere, Himbeere und Mango 90 gGefriergetrocknete Früchte - ausgewogene Geschmackskombination, ohne Zuckerzusatz, Farbstoffe und Konservierungsmittel, leichter und nahrhafter Snack, geeignet für Kinder und Erwachsene, praktische wiederverschließbare Verpackung Exotische und frische KombinationDie Mischung aus knusprigen Erdbeeren, Himbeeren und Mango vereint tropische Süße mit der Frische heimischer Früchte. Durch die Gefriertrocknung behalten alle Stücke i9,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verlangt das Finanzamt Belege?
Das Finanzamt verlangt in der Regel Belege, wenn es Zweifel an der Richtigkeit oder Vollständigkeit der Angaben in der Steuererklärung gibt. Dies kann beispielsweise der Fall sein, wenn ungewöhnlich hohe Ausgaben geltend gemacht werden oder wenn Einnahmen nicht plausibel erscheinen. Auch bei bestimmten steuerlichen Sachverhalten wie der Absetzbarkeit von Werbungskosten oder außergewöhnlichen Belastungen können Belege angefordert werden. Es ist wichtig, alle Belege sorgfältig aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einsehen kann. In einigen Fällen kann das Finanzamt auch stichprobenartig Belege anfordern, um die Angaben in der Steuererklärung zu überprüfen. **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.