Domain milchspeiseeis.de kaufen?
Wir ziehen mit dem Projekt
milchspeiseeis.de um.
Sind Sie am Kauf der Domain
milchspeiseeis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain milchspeiseeis.de kaufen?
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Bery Jones Gemischte gefriergetrocknete Früchte - Erdbeere, Himbeere und Mango 90 gGefriergetrocknete Früchte - ausgewogene Geschmackskombination, ohne Zuckerzusatz, Farbstoffe und Konservierungsmittel, leichter und nahrhafter Snack, geeignet für Kinder und Erwachsene, praktische wiederverschließbare Verpackung Exotische und frische KombinationDie Mischung aus knusprigen Erdbeeren, Himbeeren und Mango vereint tropische Süße mit der Frische heimischer Früchte. Durch die Gefriertrocknung behalten alle Stücke i9,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **


Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
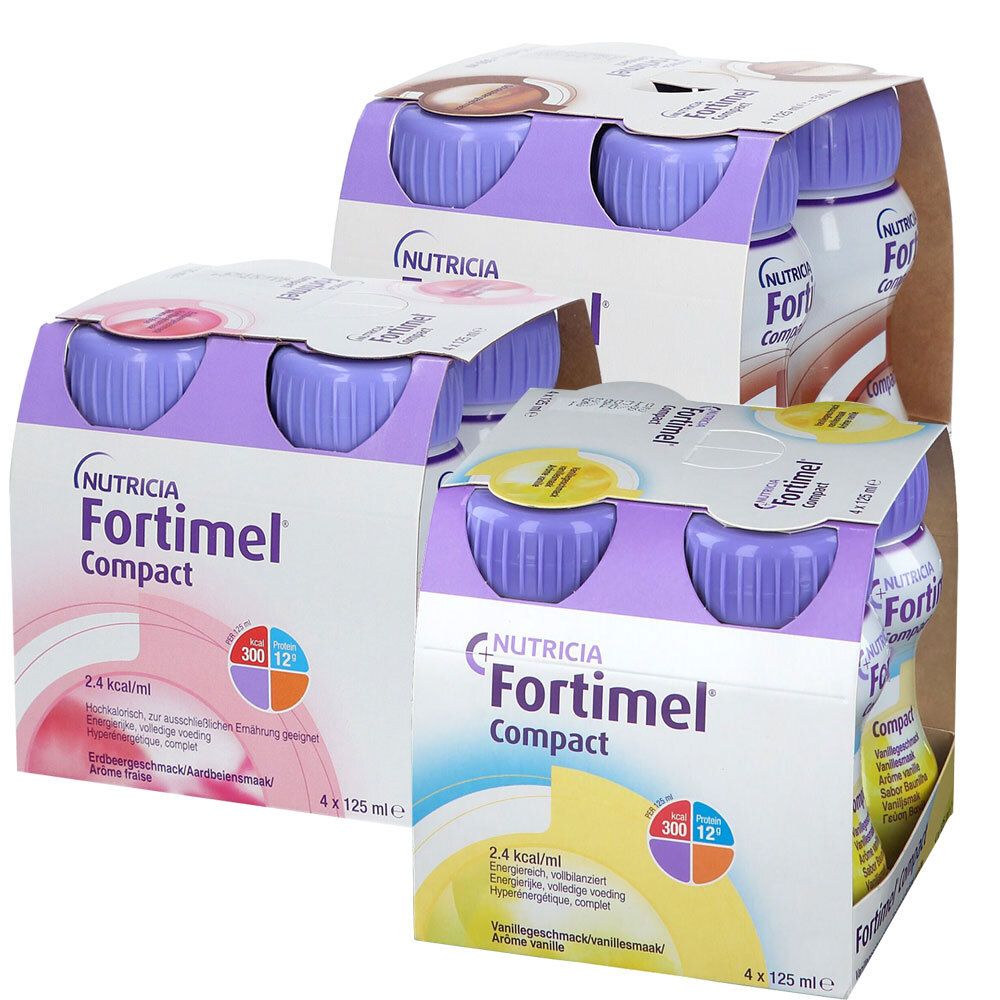
Fortimel Compact 2.4 Trinknahrung Vanille + Erdbeere Schokolade 3x4x125 ml FlüssigkeitNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Fortimel Compact 2.4 Trinknahrung Vanille + Waldfrucht + Schokolade Fortimel Compact 2.4 Trinknahrung Schokolade Fortimel Compact 2.4 Trinknahrung Vanille Fortimel Compact 2.4 Trinknahrung Erdbeere Zutaten: Fortimel Compact 2.4 Trinknahrung Schokolade Milcheiweiß, Glukosesirup, Wasser, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Kaliumcitrat, Kakaopulver, Emulgator (Lecithin (Soja)), Dimagnesiumphosphat, Aroma, Cholinchlorid, Natriumcitrat, Armoma, Farbstoff (Ammonsulfit-Zuckerkulör), Natrium-L-ascorbat, Natriumchlorid, Kaliumchlorid, Eisenlaktat, Zinksulfat, Kupferglukonat, Mangansulfat, Nikotinamid, DL-alpha-Tocopherylacetat, Calcium-D-Pantothenat, Cholecalciferol, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Riboflavin, Retinylacetat, Natriumfluorid, Chrom-(lll)-chlorid, Pteroylmonoglutaminsäure, Natriummolybdat, Kaliumjodid, Natriumselenit, D-Biotin, Phytomendadion, Cyanocobalamin. Fortimel Compact 2.4 Trinknahrung Vanille Wasser, Glukosesirup, Eiweiß (aus Kuhmilch), pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Emulgator (Sojalecithin), Dimagnesiumphosphat, Aroma (Vanille), Cholinchlorid, Kaliumcitrat, Natriumcitrat, Natrium-L-ascorbat, Natriumchlorid, Eisenlaktat, Kaliumchlorid, Nikotinamid, Zinksulfat, Farbstoff (Kurkumin), DL-Alpha-Tocopherylacetat, Retinylacetat, Kupferglukonat, Natriumselenit, Mangansulfat, Calcium-D-Pantothenat, Chrom-(III)-Chlorid, D-Biotin, Cholecalciferol, Thiaminhydrochlorid, Pteroylmonoglutaminsäure, Pyridoxinhydrochlorid, Natriummolybdat, Riboflavin, Natriumfluorid, Kaliumjodid, Phytomenadion, Cyanocobalmin. Mit Allergenpotenzial: Kuhmilch, Sojalecithin Fortimel Compact 2.4 Trinknahrung Erdbeere Eiweiß (aus Kuhmilch), Glukosesirup, Wasser, pflanzliche Öle (Rapsöl, Sonnenblumenöl), Kaliumlaktat, Emulgator (Sojalecithin), Dimagnesiumphosphat, Aroma, Cholinchlorid, Farbstoff (Echtes Karmin), Natriumcitrat, Natrium-L-ascorbat, Natriumchlorid, Eisenlaktat, Zinksulfat, Kupferglukonat, Mangansulfat, Nikotinamid, DLalpha- Tocopherylacetat, Calcium-D-Pantothenat, Cholecalciferol, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Riboflavin, Retinylacetat, Natriumfluorid, Chrom-(lll)-chlorid, Pteroylmonoglutaminsäure, Natriumselenit, D-Biotin, Phytomendadion, Cyanocobalamin. Nährwerte: Fortimel Compact 2.4 Trinknahrung Schokolade . pro 100 ml Phys. Brennwert 1010 kJ / 1005³ (240 kcal) Energiedichte 2,4 kcal/ml Broteinheiten 2,5 BE Osmolarität 790 / 730³ mOsmol/l Osmolalität 1260 / 1140³ mOsmol/kg H2O Nährstoffrelation . Eiweiß 16,0 EN% Kohlenhydrate 49,3 / 49,5³ EN% Fett 34,8 EN% Ballaststoffe - Fett 9,3 g ges. Fettsäuren 0,9 g einfach unges. Fettsäuren 5,7 / 5,6³ g mehr unges. Fettsäuren 2,7 g Omega-3-Fettsäuren 0,42 g Omega-6-Fettsäuren 2,1 / 2,2³ g Kohlenhydrate 29,7 g Zucker 15 g -Glukose 0,3 g -Fruktose - -Laktose < 0,5 g -Maltose 14,6 / 14,5³ g -Saccharose - -Polysaccharide 14,3 / 14,2³ g -Stärke - Ballaststoffe 0 / 0,1³ g Löslich - Unlöslich -/0,1³ g Eiweiß 9,6 / 9,4³ g Salz 0,24 g Vitamine . Vitamin A (RE) 240 μg Vitamin D3 1,8 μg Vitamin E (Alpha-TE) 3 mg Vitamin K 13 μg Thiamin B1 0,4 mg Ribofavin B2 0,4 mg Niacin B3 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 μg Vitamin B12 0,7 μg Biotin 9,6 μg Vitamin C 24 mg Mineralstoffe . Natrium 96 mg Kalium 236 mg Chlorid 91 mg Calcium 174 mg Phosphor 174 / 165³ mg Magnesium 33 mg Ca/P-Quotient 1,0 / 1,1³ Spurenelemente . Eisen 3,8 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,8 mg Fluor (F) 0,2 mg Molybdän 24 μg Selen 14 μg Chrom 16 / 240¹ ² μg Jod (I9 32 μg Andere Stoffe . Cholin 88 mg Wasser 64 g Fortimel Compact 2.4 Trinknahrung Vanille Durchschnittliche Nährwerte: pro 100 g/ml Physikalischer Brennwert 240 kcal / 1010 kJ Energiedichte 2,4 kcal/ml/g Broteinheiten 2,5 BE Eiweiß 16 En% Kohlenhydrate 49 En% Fett 35 En% Ballaststoffe 0 En% Fett - gesättigte Fettsäuren 9,3 g 0,9 g - einfach ungesättigte Fettsäuren 5,7 g - mehrfach ungesättigte Fettsäuren 2,7 g Omega-3-Fettsäuren 0,42 g Omega-6 Fettsäuren 2,1 g Kohlenhydrate - davon Zucker 29,7 g 15 g Glukose 0,3 g Lactose < 0,5 g Maltose 14, 6 g Saccharose 0 g Polysaccharide 14,3 g Stärke 0 g Ballaststoffe 0 g Eiweiß 9,6 g Salz 0,24 g Vitamin A 240 µg Vitamin D 1,8 µg Vitamin E 3,0 mg Vitamin K 13 µg Vitamin B1 0,4 mg Vitamin B2 0,4 mg Niacin (NE) 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 µg Vitamin B12 0,7 µg Biotin 9,6 µg Vitamin C 24 mg Natrium 96 mg Kalium 236 mg Chlorid 91 mg Calcium 174 mg Phosphor 174 mg Magnesium 33 mg CA/P-Quotient 1 mg Eisen 3,8 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,8 mg Fluorid 0,2 mg Molybdän 24 µg Selen 14 µg Chrom 16 µg Jod 32 µg Cholin 88 mg Osmolarität 790 mosmol/l Osmolalität mOsmol/kg Wasser 64 g Fortimel Compact 2.4 Trinknahrung Erdbeere Physikalischer Brennwert Kilokalorien 240 kcal Kilojoule 1010 kJ Energiedichte 2,4 kcal/ml/g Broteinheiten 2,5 BE Nährstoffrelation Eiweiß 16 En% Kohlenhydrate 49 En% Fett 35 En% Ballaststoffe 0 En% Fett Fett 9,3 g Gesätt. FS 0,86 g einfach unges. FS 5,6 g mehrfach unges. FS 2,8 g Omega-3-Fettsäuren 0,44 g Omega-6-Fettsäuren 2,2 g Kohlenhydrate Kohlenhydrate 29,6 g Zucker 15,5 g Glukose 0,58 g Lactose < 0,5 g Maltose 14,7 g Saccharose 0,01 g Polysaccharide 13,9 g Stärke 0 g Ballaststoffe Ballaststoffe - g Eiweiß Eiweiß 9,6 g Salz Salz 0,24 g Vitamine Vitamin A (RE) 240 μg Vitamin D 1,8 μg Vitamin E (TE) 3,0 mg Vitamin K 13 μg Vitamin B1 0,4 mg Vitamin B2 0,4 mg Niacin (NE) 4,3 mg Pantothensäure 1,3 mg Vitamin B6 0,4 mg Folsäure 64 μg Vitamin B12 0,7 μg Biotin 9,6 μg Vitamin C 24 mg Mineralstoffe Natrium 96 mg Kalium 237 mg Chlorid 85 mg Calcium 176 mg Phosphor 182 mg Magnesium 32,5 mg CA/P-Quotient 0,97 mg Spurenelemente Eisen 3,85 mg Zink 2,9 mg Kupfer 0,43 mg Mangan 0,84 mg Fluorid 0,18 mg Molybdän 24 μg Selen 14,7 μg Chrom 16 μg Jod 36,3 μg Andere Stoffe Cholin 88,1 mg Osmolarität 790 mosmol/l Osmolalität 1260 mOsmol/kg Wasser Wasser 64 g Verzehrempfehlung: Zur ausschließlichen Ernährung: 5 - 7 Flaschen/Tag Zur ergänzenden Ernährung: 1 - 3 Flaschen/Tag Hinweise Die empfohlene tägliche Verzehrmenge nicht überschreiten. Fortimel Trinknahrungen sind Lebensmittel für besondere medizinische Zwecke. Nur unter ärztlicher Aufsicht verwenden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Vor Gebrauch gut schütteln. Das Produkt ist gebrauchsfertig und schmeckt gekühlt am besten. Nach dem Öffnen verschlossene Flasche für max. 24 Stunden im Kühlschrank lagern. Nettofüllmenge: 3 x 4 x 125 ml Hersteller: Nutricia GmbH Allee am Röthelheimpark 11 91052 Erlangen65,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bery Jones Gemischte gefriergetrocknete Früchte - Erdbeere, Himbeere und Mango 90 gGefriergetrocknete Früchte - ausgewogene Geschmackskombination, ohne Zuckerzusatz, Farbstoffe und Konservierungsmittel, leichter und nahrhafter Snack, geeignet für Kinder und Erwachsene, praktische wiederverschließbare Verpackung Exotische und frische KombinationDie Mischung aus knusprigen Erdbeeren, Himbeeren und Mango vereint tropische Süße mit der Frische heimischer Früchte. Durch die Gefriertrocknung behalten alle Stücke i9,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
Ähnliche Suchbegriffe für Lohnkosten
-
Kieffer, Sarah: 100 Cookies100 Cookies , The Baking Book for Every Kitchen, with Classic Cookies, Novel Treats, Brownies, Bars, and More , > , Erscheinungsjahr: 20200825, Produktform: Leinen, Autoren: Kieffer, Sarah, Seitenzahl/Blattzahl: 304, Abbildungen: more than 100 full-colour photographs, Themenüberschrift: COOKING / Courses & Dishes / Cookies, Keyword: baking;recipe;cookbook;claire;saffitz;christina;tosi;milk;bar;magnolia;bakery;tartine;snacking;cakes;cooks;illustrated;fun;british;show;kitchen;cookie;decorating;dorie;greenspan;best;sellers;macarons;desserts;christmas;tik tok, Fachschema: Englische Bücher / Kochbuch~Backen / Gebäck~Gebäck - Keks - Kleingebäck - Plätzchen - Macaron~Backen~Teig, Imprint-Titels: Chronicle Books, Warengruppe: HC/Backen, Fachkategorie: Backen: Brot & Kuchen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Abrams & Chronicle Books, Verlag: Abrams & Chronicle Books, Länge: 237, Breite: 194, Höhe: 32, Gewicht: 989, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273450124,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Le Cordon Bleu: SchokoladeSchokolade , Rezepte aus der renommierten Konditorschule Schritt für Schritt erklärt. 170 raffinierte Rezepte und Tipps von Patisserie-Profis für köstliche Schokoladenkreationen: Ganache, Pralinen & Co , Sonstige > Autoteile & Zubehör , Erscheinungsjahr: 20230807, Produktform: Leinen, Autoren: Le, Cordon, Übersetzung: Bös, Petra, Seitenzahl/Blattzahl: 416, Keyword: backen mit schokolade; ganache rezept; le cordon bleu; le cordon bleu kochbuch; le cordon bleu patisserie; pralinen selbst machen; rezept schokotorte; rezepte mit schokolade; schoko brownie rezept; schoko crossies rezept; schokoglasur selber machen; schokolade temperieren; schokoladen deko selber machen; schokoladenfondue rezept; schokoladenkochbuch, Fachschema: Schokolade~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen / Essen nach Zutaten: Schokolade~Kochen: Desserts, Region: Frankreich, Warengruppe: HC/Backen, Fachkategorie: Kuchen & Torten: Dekoration, Glasuren & Zuckerkunst, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Landwirtschaftsverlag, Verlag: Landwirtschaftsverlag, Verlag: Landwirtschaftsvlg Münster, Länge: 235, Breite: 204, Höhe: 40, Gewicht: 1758, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783784356211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.